智能传感器行业状况及传感器制造行业供需情况分析
一、智能传感器行业状况
智能传感器作为物联网、智能制造、工业互联网的核心感知元件,近年来在全球范围内保持高速增长态势。根据市场研究机构数据,2025年全球智能传感器市场规模已突破350亿美元,年复合增长率维持在10%以上。中国智能传感器市场增速高于全球平均水平,2025年市场规模达到约800亿元人民币,成为全球重要的增长引擎。智能化、微型化、集成化、低功耗化是技术演进的主要方向,MEMS工艺与边缘计算融合、无线无源传感、多传感器融合等技术不断成熟。在应用端,汽车电子(尤其是新能源汽车与自动驾驶)已成为最大需求领域,工业自动化、消费电子、医疗健康、环境监测等场景渗透率持续提升。区域竞争格局上,欧美日企业在高端市场仍占据主导,但国内企业在中低端市场加速替代,产业链自主化能力逐步增强。政策层面,中国“十四五”智能制造规划及物联网新型基础设施建设等政策为智能传感器产业提供了有力支撑,但高端芯片设计、核心制造装备与材料仍存在"卡脖子"风险,产业整体呈现"大而不强、快而不优"的特征。
二、传感器制造行业供需情况
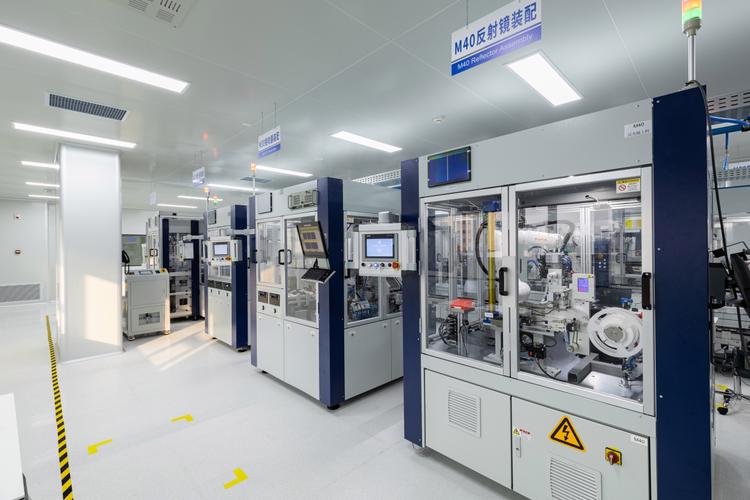
供给端看,全球传感器制造重心逐步向中国转移,国内已形成长三角、珠三角、环渤海和中西部四大产业集群,涵盖设计、制造、封装测试及系统集成环节。2025年中国传感器制造企业数量超过5000家,但规模以上企业占比不足15%,行业集中度较低,同质化竞争明显。制造能力上,8英寸MEMS产线逐步放量,12英寸线仍在布局阶段,先进封装测试能力显著提升,但高端光刻、刻蚀设备及特种材料仍依赖进口。产能利用率方面,中低端传感器产能相对充裕,部分细分领域出现阶段性过剩;高端传感器产能不足,需大量进口,2025年传感器进口额仍高于出口额,贸易逆差约80亿美元。
需求端看,传感器制造行业需求呈现多元化、高端化趋势。汽车领域对压力、加速度、陀螺仪、图像、毫米波雷达等传感器需求旺盛,单车传感器搭载量从传统车的几十颗提升至智能电动车的200颗以上;工业领域对温度、压力、流量、位移等传感器需求稳定增长,并由单一测量向智能诊断、无线传输升级;消费电子对惯性、环境、生物传感器需求持续扩大,可穿戴设备与智能家居成为新增长点。医疗与环保领域对高精度生物传感器、气体传感器的需求快速上升。传感器制造行业供需呈现"中低端供给过剩、高端供给不足"的结构性矛盾,进口替代与产能升级是未来发展的关键方向。
如若转载,请注明出处:http://www.huananky.com/product/44.html
更新时间:2026-11-01 00:32:07